Rheinmetall: Erős növekedési potenciál
Az európai védelmi ipari cégek jelentősen megnövekedett kereslettel szembesülnek az orosz-ukrán háború kitörése óta. Ez a megnövekedett igény várhatóan a következő években is fennmarad, és ezen vélhetően az sem változtatna jelentősen, ha egyik napról a másikra lezárulna a háború. A geopolitikai kockázatok, illetve Európa igénye az erős védelmi képességek megteremtésére hosszútávon velünk maradhat.
A Rheinmetall számára a legfontosabb az európai, azon belül is a német hadiipari kereslet alakulása, hiszen 2025-ben a cég bevételeinek 80%-a Európából —és ennek is csaknem fele Németországból — származott.
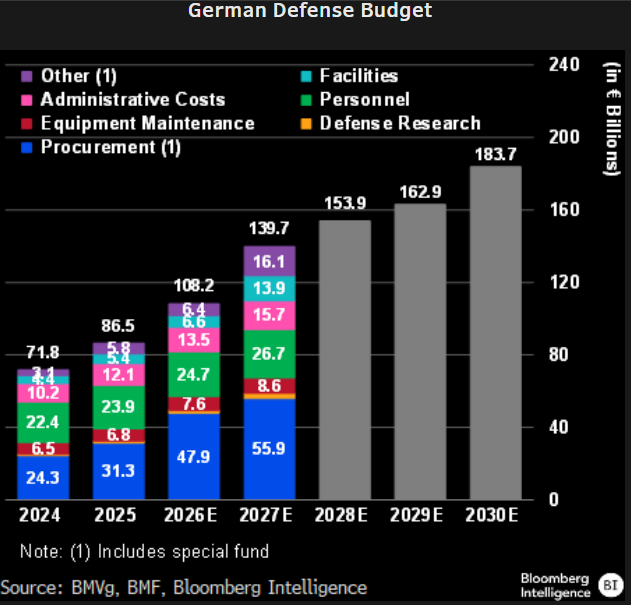
A Bloomberg ábráján látható, hogy 2030-ig Németország több, mint duplájára fogja emelni védelmi célú kiadásait. Ezen belül az új eszközök beszerzése várhatóan még nagyobb arányban fog növekedni, ami a 2027-ig terjedő részletes előrejelzésekben látható is.
A német védelmi kiadások összege
Forrás: Bloomberg
Erős kereslet ellenére csökkenő eredményvárakozások
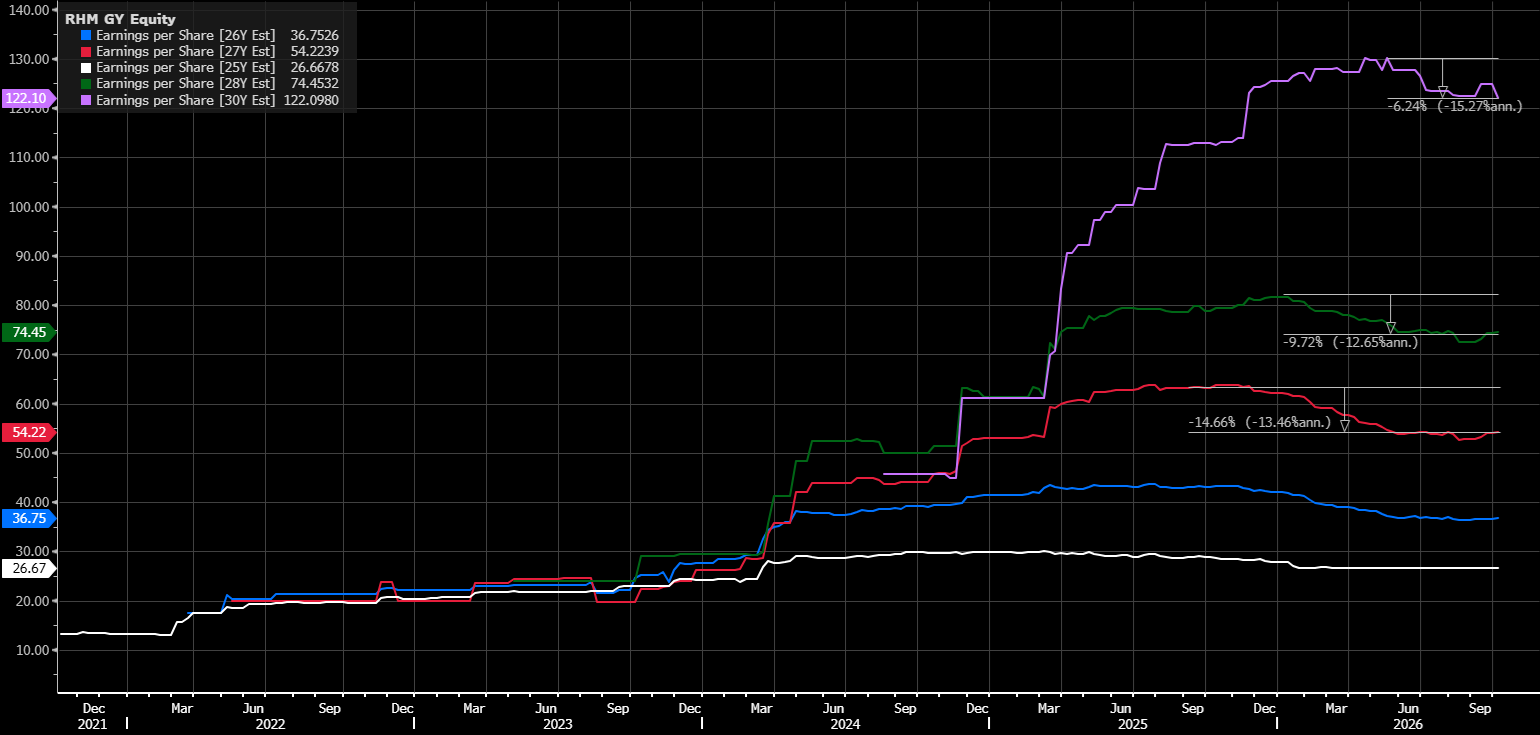
A 2025-ben elért 26,7 eurós egy részvényre jutó eredmény az előrejelzések szerint dinamikusan növekedni fog a következő években. Idén 36,8 euró, 2030-ban pedig már 122 euró lehet az egy részvényre jutó eredmény.
Annak ellenére is masszív növekedés várható, hogy az eredményvárakozások — a jellemzően tavaly év végi — csúcshoz képest némileg csökkentek. Ez nagyrészt a vártnál lassabb kapacitás felfutásnak tulajdoníttató, erre utal az is, hogy a rövidebb távú előrejelzések nagyobb mértékben (10-15%) csökkentek, míg a hosszabb, 2030-as előrejelzés esetében csak 6% volt a visszaesés. A másik ok pedig egy egyedi tényező: 2026 júniusában a csúszások és megugró költségek miatt a német kormány váratlanul törölte az új fregattra vonatkozó megrendeléseit, ami szintén negatívan érintette az eredményvárakozásokat.
A 2025 és 2030 közti EPS várakozások alakulása
Forrás: Bloomberg, Erste
Erőteljes átárazódás
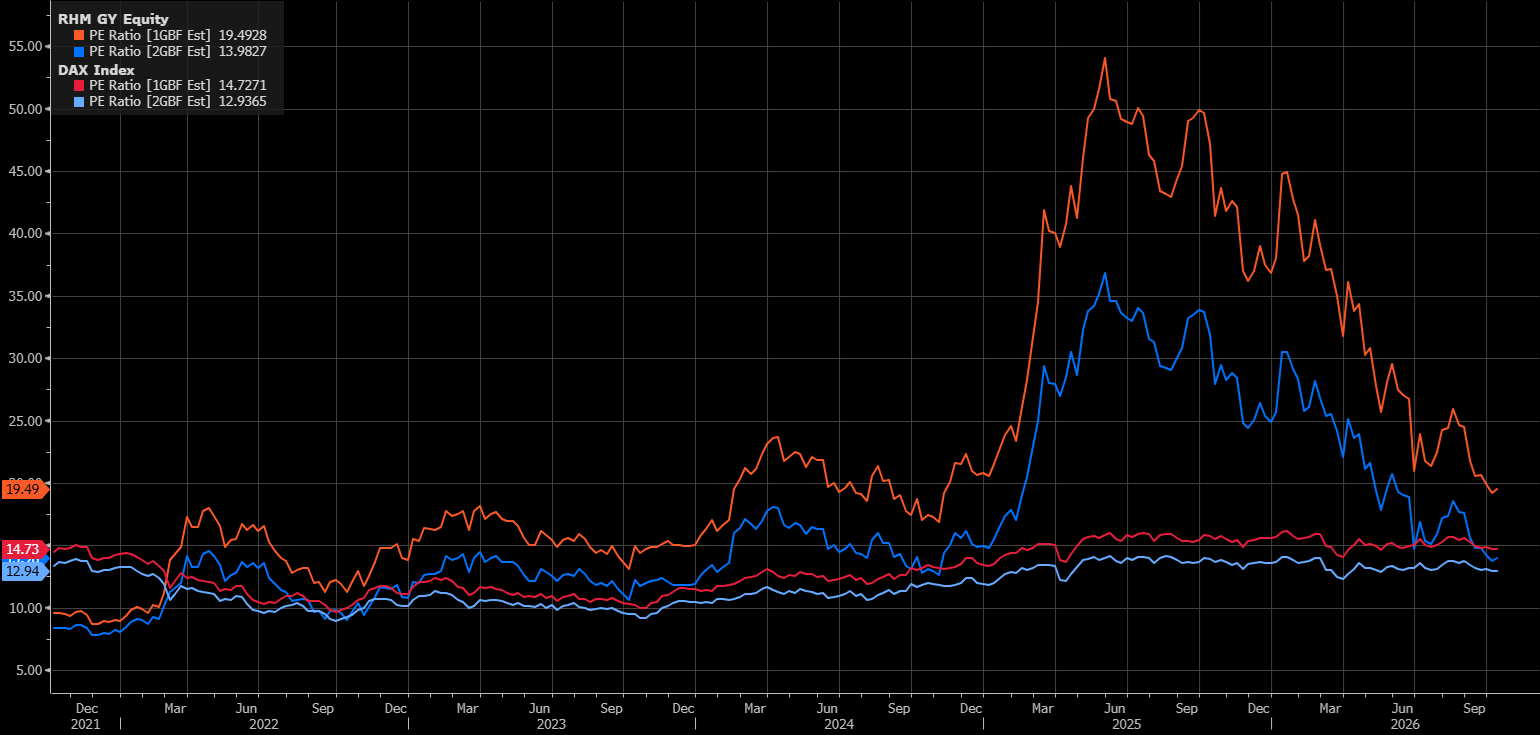
Az elmúlt 12 hónap során a történelmi csúcsról lefeleződött a Rheinmetall árfolyama, miközben — ahogy előbb láthattuk — az eredményvárakozások ennél jóval kisebb mértékben, csak 5-15%-kal mérséklődtek, ráadásul a hosszútávú várakozások estek vissza kisebb mértékben. Ebből már egyértelműen látszik, hogy a részvény értékeltsége jelentősen csökkent az elmúlt egy év során.
Ez az átárazódás látható a következő ábrán, ahol a Rheinmetall és a DAX 12 hónapos előretekintő P/E értékeltségét (piros árnyalatú vonalak) és gördülő 24 hónapos előretekintő P/E értékeltségét (kék árnyalatú vonalak) hasonlítottuk össze. Tavaly nyáron még óriási értékeltségi prémiumon forgott a Rheinmetall a DAX indexhez képest, ami mostanra jelentősen csökkent. A cég még mindig prémiumon forog, de ennek mértéke sokkal kisebb, a gördülő 24 hónapos előretekintő várakozások esetében a Rheinmetall értékeltsége 14-es előretekintő P/E szorzó, míg a DAX esetében ez 13-as. Ez nagyon visszafogott értékeltségi prémiumot jelent, miközben a Rheinmetall esetében jelentősen nagyobbak a növekedési várakozások, ami megítélésünk szerint bőven indokolhat ennél nagyobb értékeltségi prémiumot is a német részvényindexhez képest. 2026 és 2028 között a DAX eredménytermelő képessége várhatóan 30%-kal fog bővülni, míg a Rheinmetall esetében duplázás várható.
A Rheinmetall és DAX előretekintő P/E értékeltsége
Forrás: Bloomberg, Erste
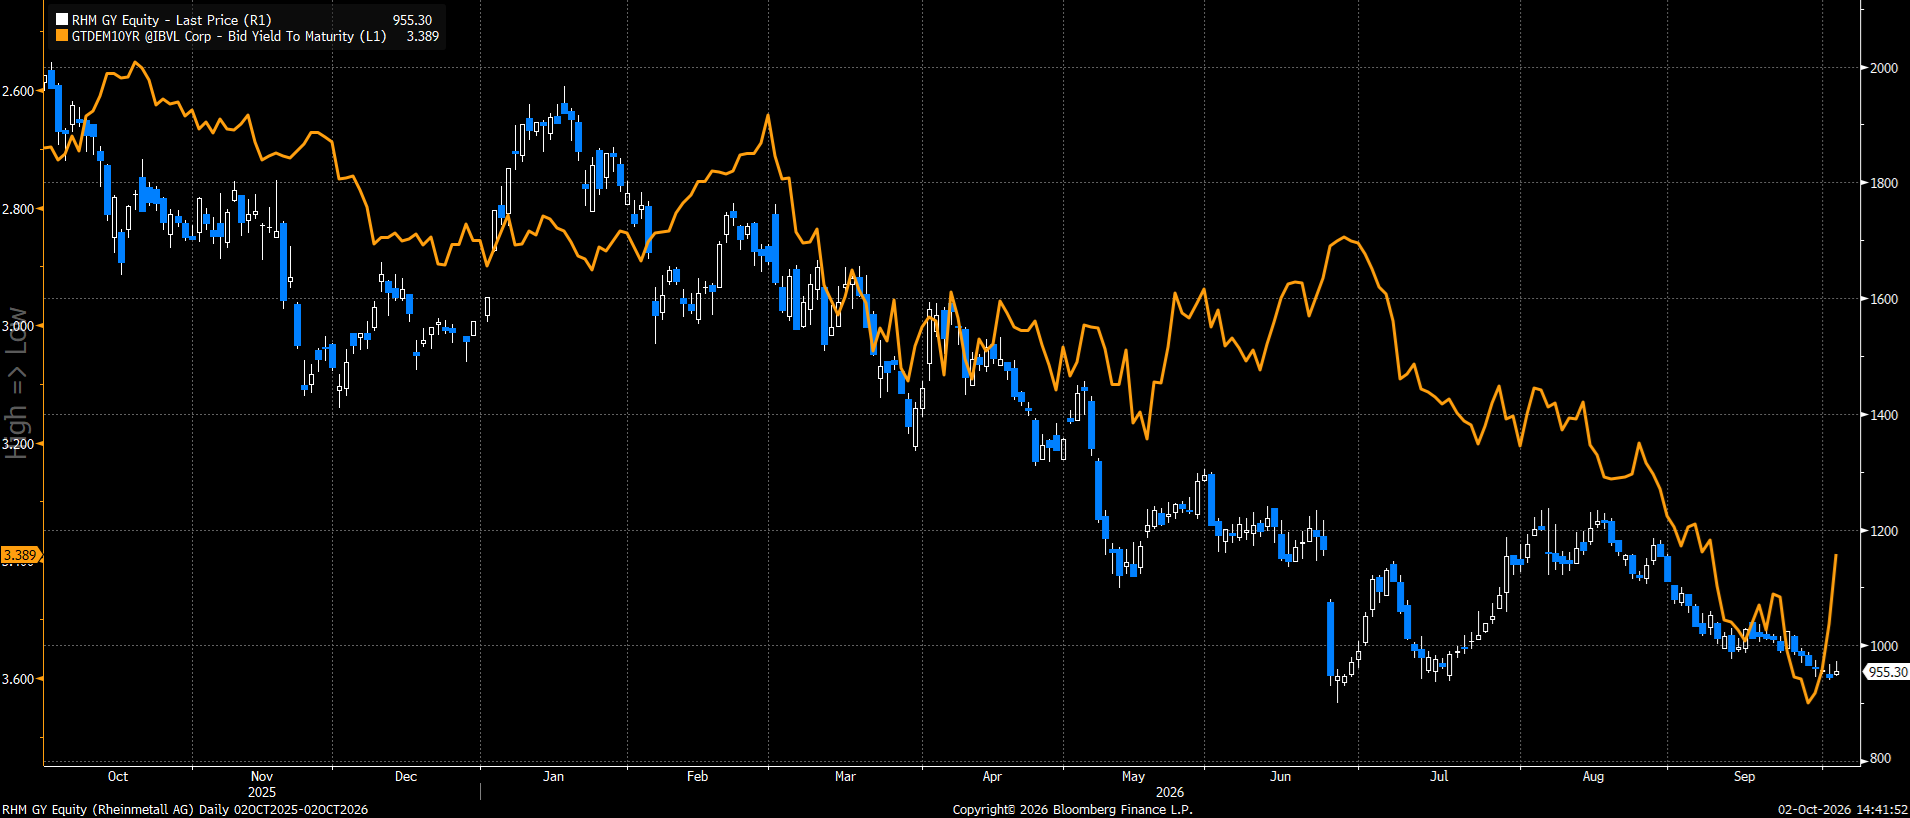
A magas növekedés miatt a részvény értékének jelentős része a távoli jövőből származik, ezt a tulajdonságot szokás hosszú durációjú részvénynek nevezni. Ennek eredményét, az erős negatív irányú korrelációt szemlélteti a lenti ábra, melyen a 10 éves német hozamok (bal oldali, fordított skála és sárga vonal) és a részvény árfolyama látható. A részvény számára kimondottan pozitív lehet, hogy az elmúlt napokban a 10 éves német hozamok emelkedése megállt, sőt, már csökkenés tapasztalható.
A Rheinmetall árfolyamának és 10 éves német hozamnak (bal oldali, fordított tengely) a kapcsolata
Forrás: Bloomberg, Erste
Fair értékeltség, gyors növekedési potenciállal
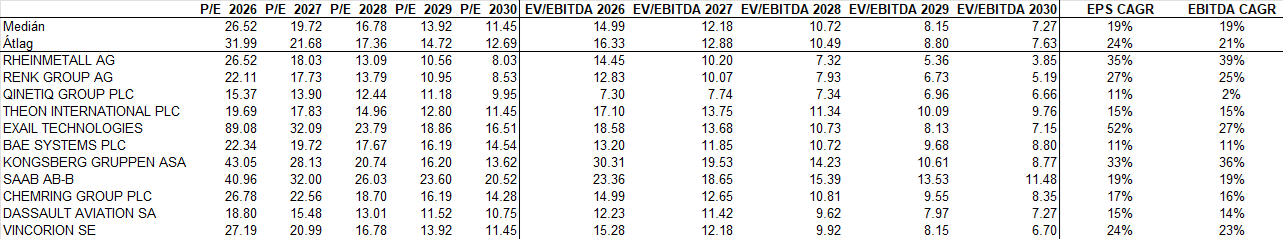
A szektortársakkal összehasonlítva a Rheinmetall a növekedési potenciálhoz mérten kedvező értékeltséggel rendelkezik. Az előretekintő 2026-os P/E mutató alapján a Rheinmetall számít a mediánnak, míg az átlagtól csaknem 20%-kal elmarad, miközben 2026 és 2030 között éves átlagban 35%-kal nőhet az egy részvényre jutó eredménye, a peer-grouptól pedig csak 20-25%-os éves átlagos eredménynövekedés várható.
Hasonló a helyzet az EV/EBITDA mutató tekintetében is. 14,5-ös EV/EBITDA mutatója némileg alacsonyabb az átlagnál és a mediánnál is, miközben az EBITDA éves átlagban csaknem 40%-kal nőhet 2030-ig, gyakorlatilag duplájával, mint a peer-group átlaga.
Peer-group értékeltség
Forrás: Bloomberg, Erste
Fontos támaszról jöhet a fordulat
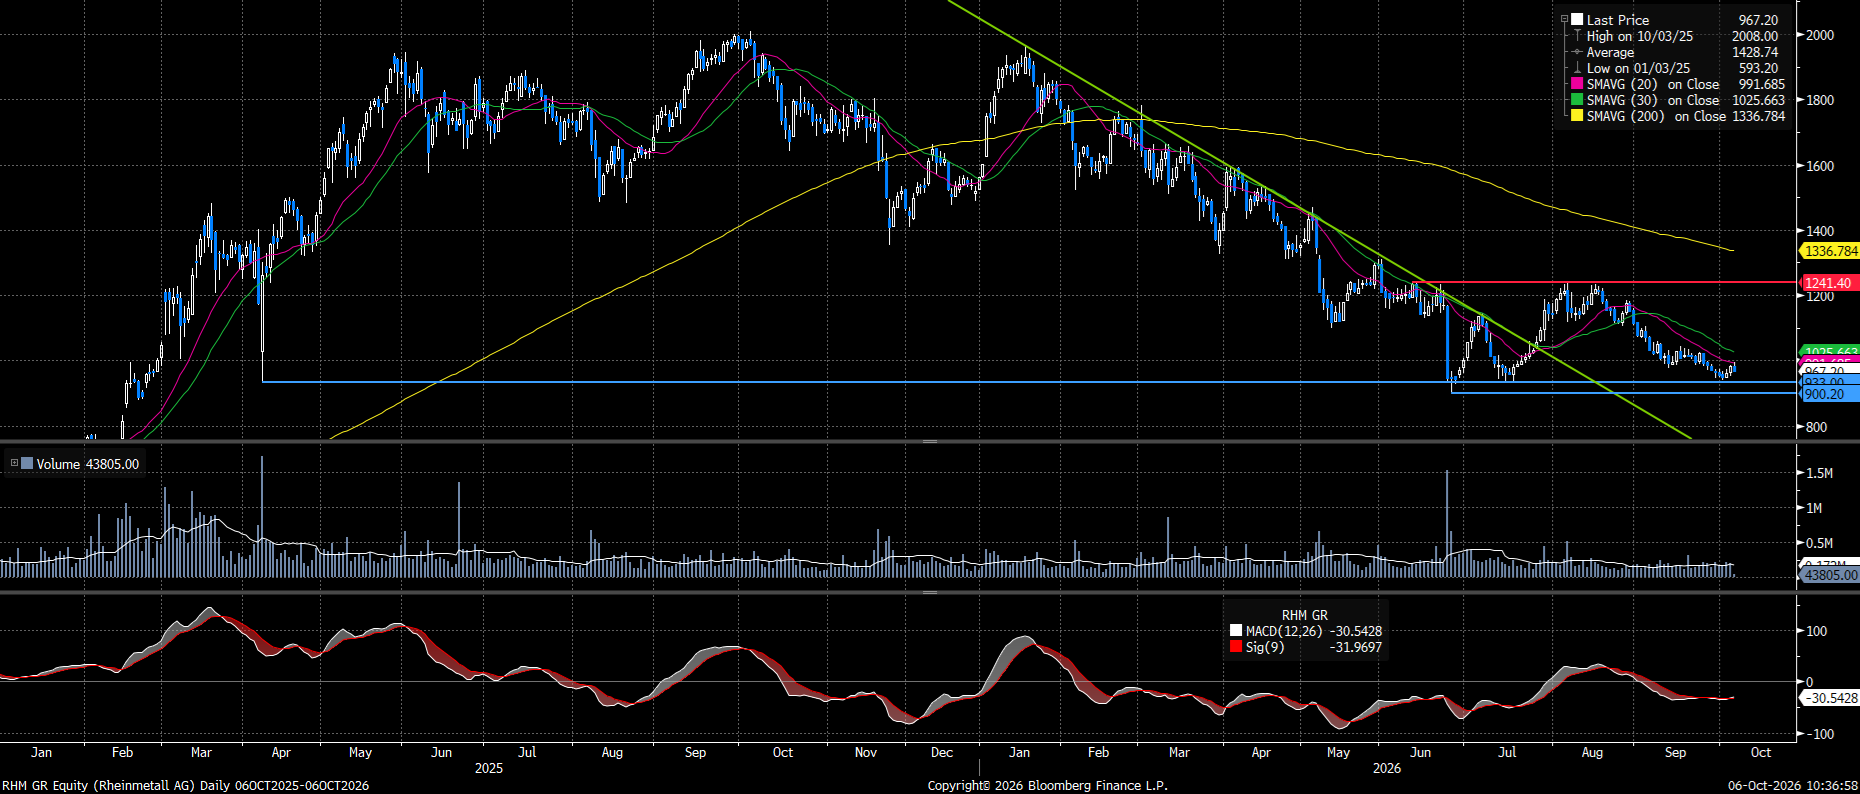
Az árfolyam 933 euróra csökkent, ahonnan tavaly áprilisban és idén is több alkalommal felpattant. A támaszszintről ezúttal is pozitív fordulatot várunk. A veszteséglimitáló stop-loss megbízást a júniusi 900,2 eurós leszúrás mélypontja alá, 889 euróhoz javasoljuk elhelyezni. A take-profit megbízást pedig az augusztusi tetővonal alá, 1.238 euróhoz helyezzük el. Így pozíciónk hozam/kockázat mutatója kiemelkedően magas, közelíti a 6:1 arányszámot.
Technikai kép
Forrás: Bloomberg, Erste