Egy anomália (spot és határidős Brent differencia)
A Dated Brent (fizikai azonnali ár) és az ICE Brent (határidős ár) közötti különbség drámai mértékben kiszélesedett az elmúlt napokban. Míg a határidős jegyzések 105–107 dollár körül mozognak, a fizikai Brent ára megközelítette a 150 dollárt hordónként, ami rendkívüli feszültséget jelez a piacon.
A szakadékot az alábbi piaci tényezők együttes hatása mélyítette el:
- Geopolitikai sokk: A szaúdi energetikai infrastruktúrát ért hétvégi húszi támadások azonnali ellátási pánikot okoztak a fizikai piacon.
- Kritikusan alacsony készletek: A globális kőolajkészletek mélypontra zuhantak, így a hirtelen kimaradások ársokként csapódtak le.
- Egekbe szökő fuvardíjak: A tengeri útvonalak kockázatai és a tartályhajók magas biztosítási költségei drasztikusan megdrágították a fizikai olaj szállítását. Az ázsiai útvonalakon a VLCC tankerek díja 1,3-1,4 millió dollárra emelkedett naponta, ami hordónként mintegy 30 dollárral drágítja a leszállított kőolaj árát. Pl. 2019-ben a napi bérleti díj néhányszor 10.000 dollárra rúgott. A MOL esetében pedig tonnánként és 100 kilométereként 3-5 dolláros árról beszélhetünk a vezetékes szállításnál. Ez cirka 4 dollárt jelet hordónként, míg ha a Janaf felől érkezik az olaj, akkor a tengeri szállítás költsége adódik hozzá. Ha ez Norvégiából vagy Líbiából érkezik, akkor nyilván sokkal alacsonyabb szállítási költséget jelent, mintha Szaúdi Arábiából érkezne az olaj.
- Finomítói hajsza: Kína exporttilalma miatt globális hiány alakult ki gázolajból és benzinből. A finomítók a rekordmagas profit reményében bármi áron azonnal szállítható nyersolajat akarnak venni.
Ez a piaci szerkezet az úgynevezett extrém backwardation állapota: a piac egyértelmű üzenete, hogy egy ma leszállított hordó olaj sokkal többet ér, mint egy jövő havi ígéret.
Hasonlót volt tapasztalható áprilisban is, ami az alábbi grafikonon is jól látható.
A spot és az első határidős Brent olaj árfolyamának különbözete
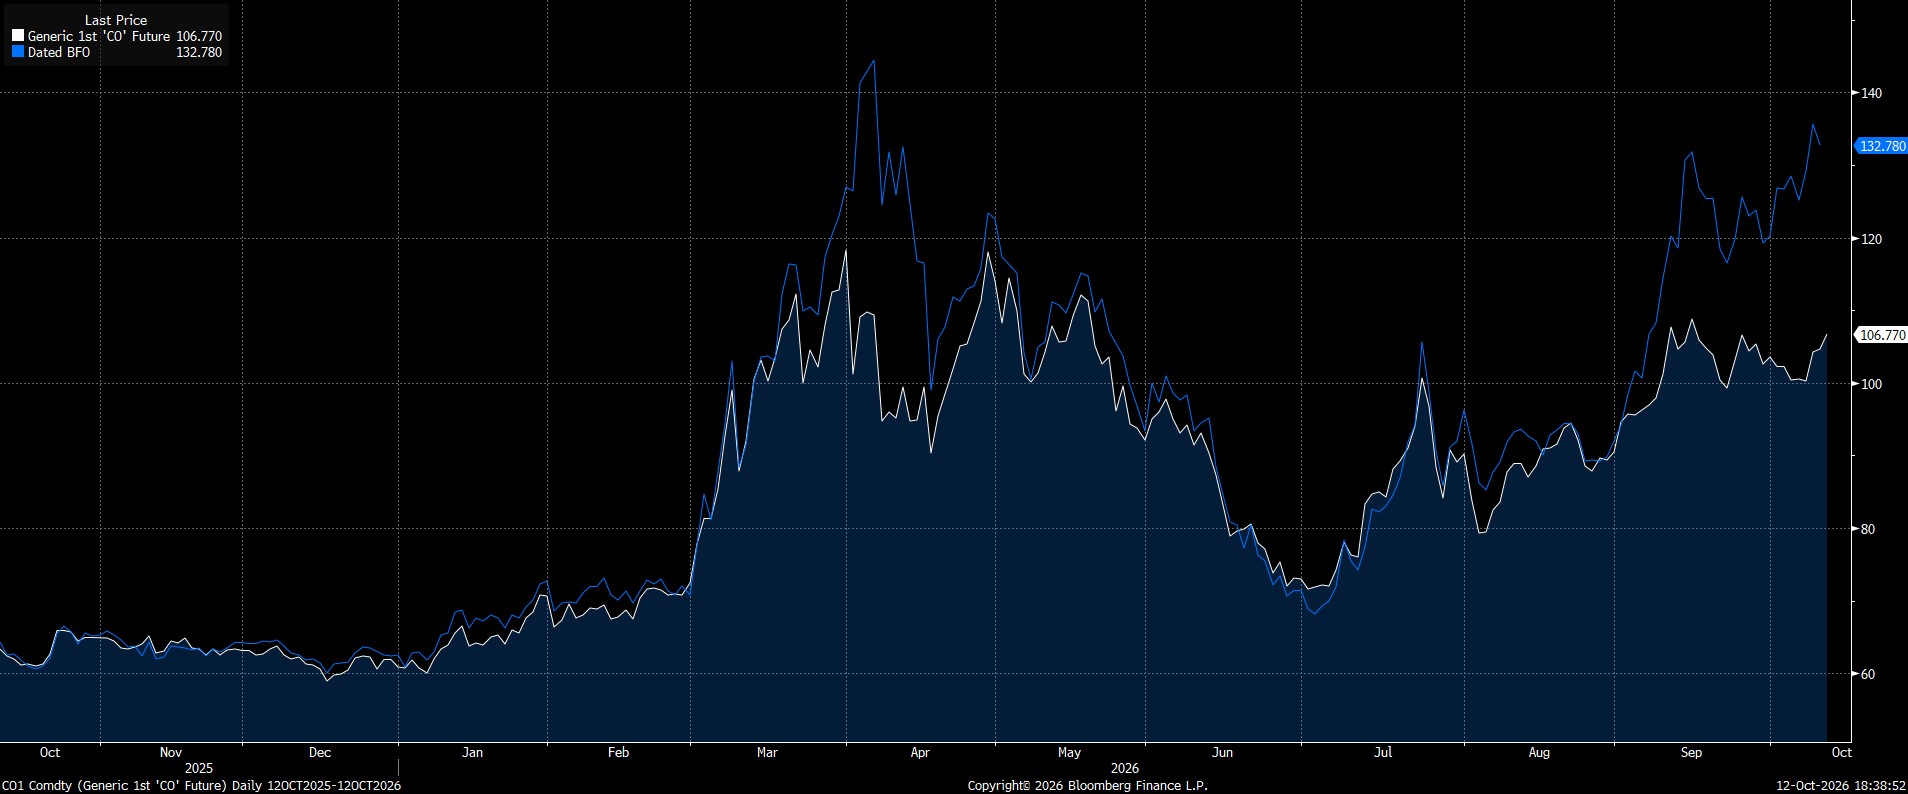
Forrás: Bloomberg
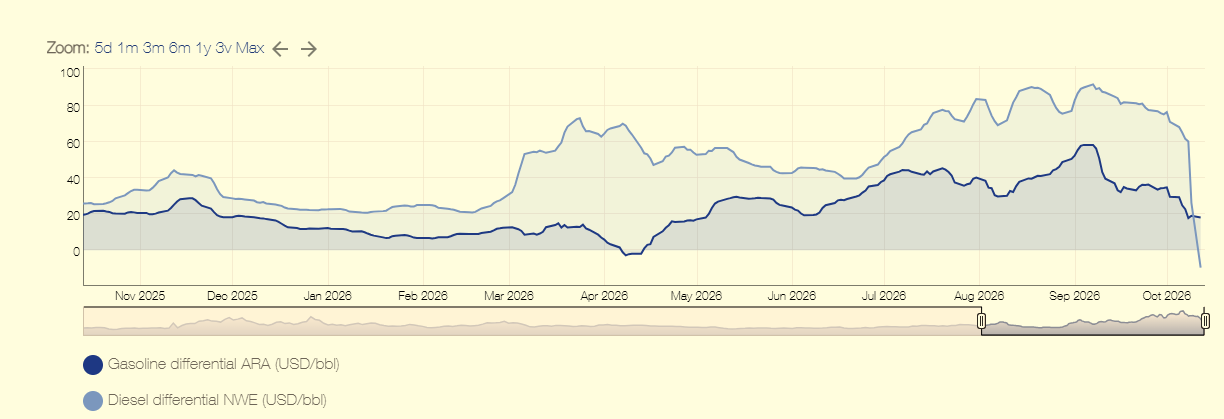
Akkor ez nem okozott gondot a MOL számára. A második negyedéves profit akkora lett (244 milliárd forint), hogy annál nagyobbat csak 2022 második és harmadik negyedévében produkált a MOL korábban. (~290 milliárd forint) Most különben a Brent alapján számított finomítói marzsok már a negatív tartományban vannak, míg az Ural Brent különbözet 30 dollár körül alakul. Habár az ebből adódó különbözet nagy részét elveszi a magyar állam adó formájában, azért a MOL még mindig jobb helyzetben lehet, mint más finomítók, még úgy is, hogy a Neste olajvállalat által számított modell finomítói marzs a fenti anomália miatt rosszabbul alakul most, mint amit áprilisban láttunk. Akkor a benzin marzs ment a negatív tartományba, most pedig a dízel ár viselkedik hasonlóan. Sőt, annál rosszabbul.
Neste modell finomítói marzs
Forrás: Neste