Mi szerint drágább? (a piac vagy a vagyonadó szerint?)
Lassan körvonalazódik az újonnan bevezetendő adó forma, amelyet az 1 milliárd forint feletti vagyonokra tervez kivetni az állam a jövő évtől. Sok mindent lehetne vizsgálni ezzel kapcsolatban, de azért szemet szúrt számunkra az a tény, hogy az értékelési szint inkább egy tőzsde krach utáni értékeltségekhez szokott hasonlítani, legalábbis első ránézésre. Ugyanis az utóbbi három év átlaga osztva 0,15-tel, majd annak kétharmada, ami az eredményből adódó értékelés 4,44-es PE értéknek felel meg. Ráadásul visszamutató eredmények alapján, amely normál körülmények között elmarad a jövőben várható értékektől. S csak összehasonlításképpen, az orosz piac (ami jelenleg egy került piac) 7,5-ös PE értékeltségen forog a 2025-ös eredmények alapján a Trading Economics számításai szerint, de például az éppen támadásokat elszenvedő Szaúd-Arábia tőzsdeindexe, a Tadawul index is 12-13-as előremutató és 15-ös trailing, azaz előző évi eredményen lapuló rátán forog.
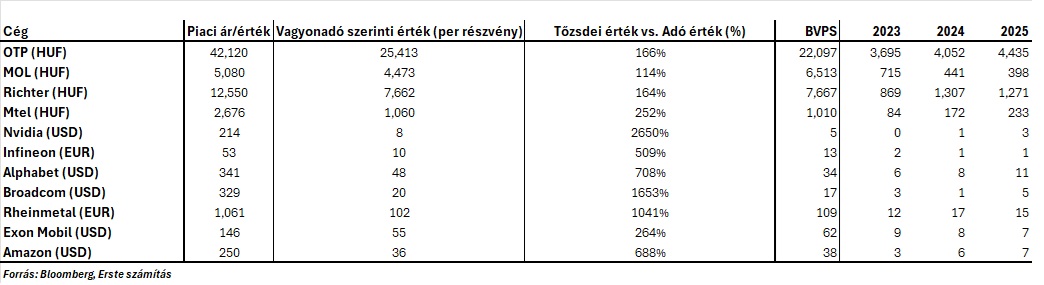
Ha pedig a magyar vezető részvényekhez, vagy az amerikai növekedési, illetve a már „öregebb”, azaz gyengébb növekedési kilátásokkal rendelkező részvényhez (pl. Exxon Mobil) hasonlítjuk a törvény szerint számított befektetés értékét, akkor minden általunk vizsgált esetben a számított érték ((utolsó auditált BV+2*átlag(három év eredménye)/3)/3) elmarad, vagy jóval elmarad a piac által megadott értéktől.
Néhány tőzsdei részvény ára/piaci értéke összehasonlítva a vagyonadó tervezet szerint számítandó értékkel egy részvényre vetítve (a módosító tényezőket figyelmen kívül hagyva)
Forrás: Bloomberg, Erste számítás Bloomberg adatok alapján