Most akkor sok vagy kevés a kukorica?
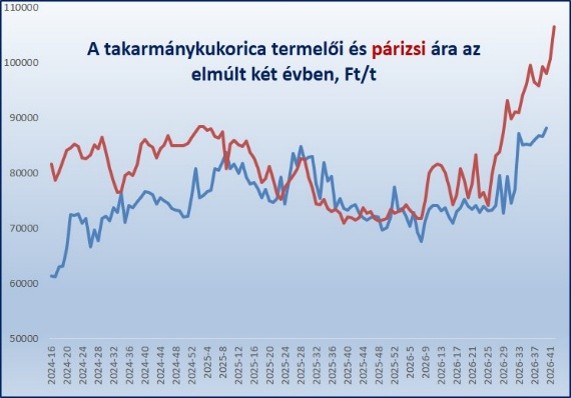
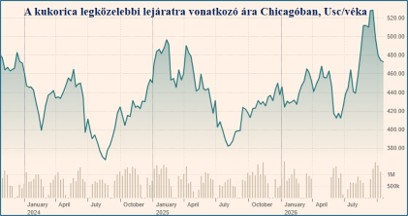
Forrás AKI, ft.com
Az IGC október 15-én kiadott jelentése szerint a kukorica terméskilátások javultak az előző havi becsléshez képest - főként az északi félteke vártnál jobb termése miatt - de még mindig 3 százalékkal alatta vannak a tavalyinak. Az IGC a 2026/27-es szezonra 1,307 milliárd tonnát vár, ami a szeptemberi 1,301 milliárdhoz képest, de csökkenés a 2025-26-os 1,347 milliárdról. A világpiaci forgalom mintegy 6 millió tonnával bővülhet. Nos, ez látszik a chicagói árakon: rekordközeli USA termés, kiváló dél-amerikai terméskilátások, emelkedő készletek, amit az EU gyenge termése és a fekete-tengeri exportkockázatok támasztanak meg.
Az USDA még határozottabb túlkínálatosnak látja a globális kukoricapiacot, nagyobbat emelt a termés és a készlet várakozásokon is. Itt azonban álljunk meg egy szóra! (Ahogy Grétsy László mondaná.) Az USDA előrejelzéseit ugyanis komoly kritikák érik. Tény, hogy egyre gyakoribbak és nagyobbak a szezonközi kukorica korrekciói. Ebben nyilván benne van az időjárás változékonyabbá válása, és az is, hogy az USDA műholdas, modellezett és statisztikai becslésekre támaszkodik a szezon elején, majd, amikor megérkeznek a tényleges betakarítási adatok, nagyobb utólagos korrekciókra kényszerül. A termelők és kereskedők egyik gyakori kritikája ugyanakkor, hogy a WASDE az utóbbi években inkább "követi" a piacot, mintsem előre jelezné azt. Gyakran előfordul, hogy a piac már hetekkel korábban beáraz egy brazil vagy amerikai hozamváltozást, és az USDA csak később építi be a hivatalos mérlegbe.
Az EU-t tekintve nincs érdemi vélemény-különbség. Az USDA külön kiemeli, hogy az EU kukoricatermelése gyenge, Franciaországban például mintegy 38 százalékkal maradhat el az előző évtől. Az IGC szerint ugyan javult a globális mérleg, de az európai terméshiány és az ukrán exportkockázatok továbbra is támaszt adnak az európai áraknak. Az EU saját várakozásai szerint, importja mintegy negyedével fog növekedni 2026/27-ben. A 25 millió tonnás behozatal közel harmada lesz a felhasználásnak (tavaly ez az arány 24% volt).
Bár a hazai termés siralmas, az árak nem fognak az égig nőni. A kritikus tényező az ukrán export körüli logisztikai és geopolitikai bizonytalanság. Idei termésük 33 millió tonna körülire várható. Ez jelentős javulás a tavalyihoz képest, amit a nagyobb vetésterület és a kedvező időjárás támogatott. Ugyanakkor, a kiviteli lehetőségei korlátozottak. A nemzetközi előrejelzésekkel e téren nem értek egyet. Fentiek 22 millió tonnás exporttal számolnak, én ennek mintegy kétharmadával. Az indokaim logisztikaiak. Nem a termés nagysága, hanem az exportfolyosó működőképessége az árképző tényező. Ukrajnában ugyanis nő a gabonaszállító teherautók iránti kereslet, ami már hónapok óta meghaladja a rendelkezésre álló kapacitásokat. A piac így bedugul, miközben a szállítási költségek emelkednek, a terményárak leesnek. A legnagyobb szállítási hiány a Mykolaiv, Kirovohrad, Sumy, Csernyhiv és Odessza régiókban figyelhető meg. A vasúti kapacitások szintén több hónapra le vannak kötve, míg a kikötők romokban, legalább 30-40 százalékos a kapacitás-kiesés. Ugyanakkor, fel kell hívnom a figyelmet arra az időzített bombára, amely egy hirtelen export-javulásból alakulhat ki a későbbiekben. Ha a halmozódó ukrán készletek módot, utat találnak a nemzetközi piacokra, az árak hirtelen mérséklődhetnek.
Mit tegyen ilyenkor a magyar termelő?
Amikor a hazai árak felfelé és a világpiaciak lefelé mennek, jogos az elbizonytalanodás, mikor adjam el a termésemet. A szakaszolás mindig jó hozzáállás. Ez tipikusan olyan környezet, ahol a teljes termés azonnali értékesítése és a teljes spekuláció egyaránt kockázatos. Lényegében, a piac alulról és felülről is támaszok között van. Érdemes figyelembe venni, hogy az EU-hiány általában a tél során jelenik meg a fizikai piacon, nem közvetlenül aratáskor. Az IGC és az USDA egyaránt azt üzeni, hogy a világpiaci kínálat elegendő, de az európai piac hiányos. Ezért a magyar termelő számára a legnagyobb érték jelenleg valószínűleg nem a spekulációban, hanem a tárolási rugalmasságban és a minőségmegőrzésben van.
Mivel pozitív külkereskedelmi egyenlegünket éppen mostanában veszítettük el, talán örökre, még inkább a nemzetközi kínálat árazza a magyar kukoricapiacot. A magyar piac jelenleg kevésbé a globális többletre, sokkal inkább a regionális hiányra reagál. Az ukrajnai termés útját kell szemmel tartani!
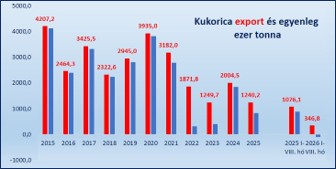
Forrás: KSH