Reverse Yankees: hogyan formálja át az amerikai vállalati szektor az európai kötvénypiacot
Az amerikai kibocsátók ilyen devizás kötvényeit a szakzsargon reverse Yankee-knek, illetve reverse Yankee kötvényeknek nevezi. A kifejezés olyan kötvényekre utal, amelyeket amerikai vállalatok nem dollárban, hanem például euróban bocsátanak ki. A fogalom a klasszikus Yankee kötvény párja: míg ott egy nem amerikai vállalat von be tőkét az amerikai kötvénypiacon, a reverse Yankee esetében egy amerikai vállalat a hazai piacán kívül szerez forrást.
Bár ez a piaci szegmens nem új, a kibocsátási volumen, a kibocsátói kör összetétele és a szegmens stratégiai jelentősége az elmúlt években érezhetően megnőtt. Ebben a cikkben azt elemezzük, hogyan alakult a reverse Yankee-k piaca a tágabb euróalapú, befektetési kategóriájú (investment grade) vállalati kötvénypiachoz (EUR-IG piac) képest, és mit jelentenek a legutóbbi fejlemények a kibocsátók és a befektetők szemszögéből.
A reverse Yankee kötvények piaci részesedése nő
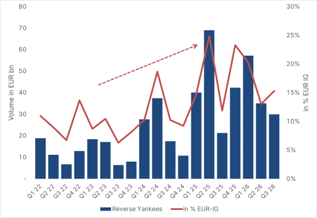
A legfrissebb felmérések szerint a reverse Yankee-k kibocsátási volumene az EUR-IG piacon 2026 első három negyedévében 122 milliárd eurót tett ki. Csak a harmadik negyedévben – amikor szezonális okokból jellemzően alacsonyabb a kibocsátás – mintegy 30 milliárd euró értékben bocsátottak ki ilyen kötvényeket.
Az abszolút kibocsátási volumennél azonban beszédesebb a piaci részesedés alakulása. Az EUR-IG piac teljes új kibocsátási volumenéhez mérve a reverse Yankee-k aránya az év eleje óta 16,4% volt. Ez az előző év erős trendjét folytatja, amikor a részesedés 19,0%-ot ért el. 2024-ben és 2023-ban ez az arány még jóval alacsonyabb volt: 12,3%, illetve 8,7%.
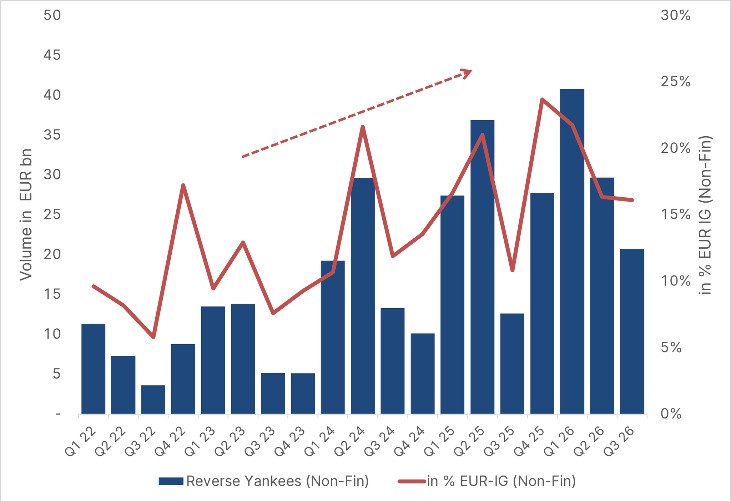
A reverse Yankee kötvények kibocsátási volumene (bal tengely: teljes piac; jobb tengely: nem pénzügyi vállalatok)
Forrás: Bloomberg, 2026. szeptember 30-i adatok; saját ábra
A hyperscalerek hajtják a trendet, de nem egyedül
A trend különösen erőteljes a nem pénzügyi vállalatok, azaz a bankok és biztosítók nélküli kör esetében. Az év eleje óta összesen mintegy 91 milliárd euró értékben bocsátottak ki reverse Yankee-ket, ami a nem pénzügyi vállalatok EUR-IG piacon történt teljes új kibocsátási volumenének 18,3%-a.
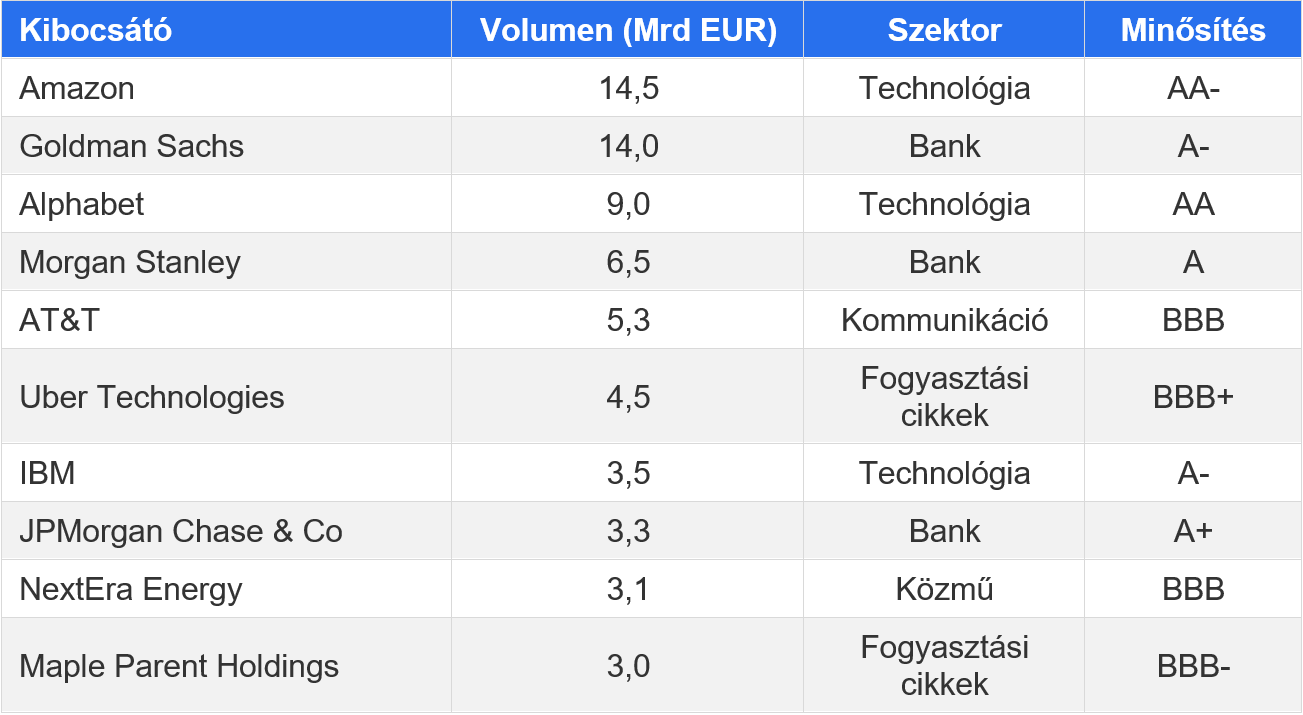
Ez is megerősíti az elmúlt évek trendjét: míg az előző évben a részesedés elérte a 18,2%-ot, 2024-ben 14,4%, 2023-ban pedig mindössze 10,1% volt. Az utóbbi időben az amerikai hyperscalerek jelentősen hozzájárultak ehhez: idén összesen 23,5 milliárd euró értékben bocsátottak ki reverse Yankee kötvényeket, ebből 9 milliárd euró a Google-tól, 14,5 milliárd euró pedig az Amazontól származott. Az adatok ugyanakkor azt mutatják, hogy a trend nem kizárólag a hyperscalerek magas finanszírozási igényének tudható be. Más szektorok kibocsátói is egyre gyakrabban használják az európai tőkepiacot forrásbevonásra. A bankszektorban az év során többek között a Goldman Sachs, a Morgan Stanley és a JPMorgan lépett piacra. Emellett a kommunikációs, a közmű- és a fogyasztásicikk-szektor ismert vállalatai – például az AT&T, a NextEra Energy és az Uber – is az európai kötvénypiachoz fordultak.
A legnagyobb reverse Yankee kibocsátók az EUR-IG piacon, 2026 (Top 10)
Forrás: Bloomberg, 2026. szeptember 30-i adatok; saját ábra
Miért bocsátanak ki az amerikai vállalatok reverse Yankee kötvényeket?
Számos oka van annak, hogy egy vállalat az európai kötvénypiacon von be forrást. Az egyik kézenfekvő ok a lehetséges finanszírozási előny. Az általános kamatszint mellett – amely jelenleg az Egyesült Államokban magasabb, mint Európában – a vállalat tényleges finanszírozási költségét különösen a hitelkockázati felárak (credit spreadek), vagyis a befektetők által elvárt kockázati prémiumok határozzák meg.
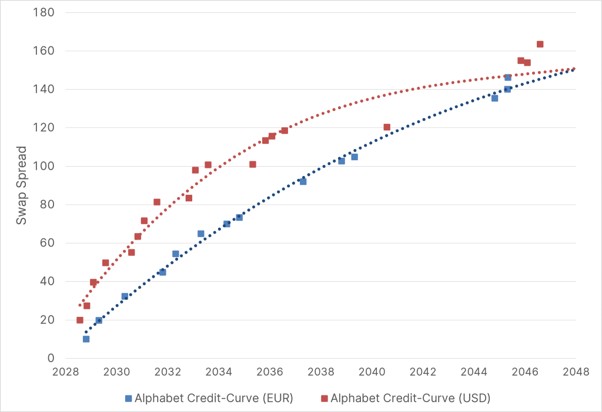
Az Alphabet példáján jól látszik, hogy a vállalat euróban denominált kötvényei (kék vonal) a lejárati szerkezet nagy részén alacsonyabb credit spreaddel forognak, mint a megfelelő dolláros kötvények (piros vonal). Ez első ránézésre kedvezőbb finanszírozási feltételekre utal. Hogy ebből valóban finanszírozási előny lesz-e, végső soron a futamidőtől, a hitelminősítéstől, a befektetői kereslettől, a kamatkörnyezettől és az esetleges devizafedezés – azaz a cross-currency swapok – költségétől függ.
Egy EUR/USD cross-currency swap segítségével a kibocsátók az euróban denominált kötvényből származó forrást dollárra cserélhetik, és gazdasági értelemben az euróban fennálló kötelezettséget dolláros kötelezettséggé alakíthatják. Ennek a devizakonverziónak a költségét az úgynevezett cross-currency bázis tükrözi. A negatív bázis azt jelzi, hogy a dollárfinanszírozás iránti kereslet nagyobb, mint az euróé, így drágább dollárhoz jutni a swappiacon keresztül. Az EUR/USD bázis az elmúlt években jelentősen javult, és jelenleg alig a nulla alatt mozog. Ennek eredményeként a devizafedezés költsége ma lényegesen alacsonyabb, mint néhány évvel ezelőtt, ami a kibocsátók számára vonzóbbá teszi az euróban denominált kibocsátást.
Az Alphabet credit spread görbéi EUR-ban és USD-ben
EUR–USD cross-currency bázis
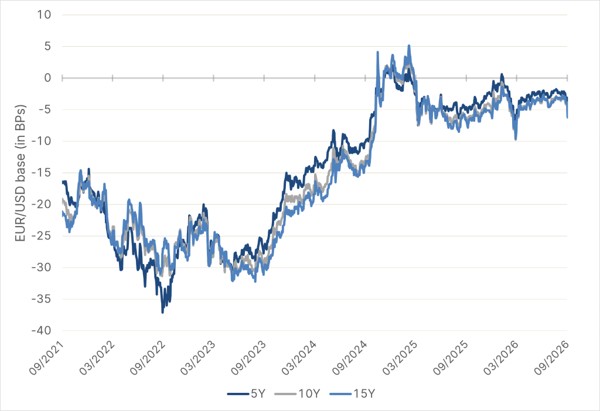
Forrás: Bloomberg, 2026. október 15-i adatok; saját ábra
További ok a deviza- és cash-flow-illesztés. Az európai árbevétellel rendelkező vállalatok számára vonzó lehet az euróban történő finanszírozás, ha a bevont forrást is az eurózónán belül használják fel. Ilyenkor a kamat- és tőketörlesztések közvetlenül az eurós cash flow-ból teljesíthetők. A kötelezettségek és a pénzáramok természetes összehangolása csökkenti a devizakockázatot, és jobban tervezhetővé teszi a finanszírozást.
A harmadik ok a finanszírozási források diverzifikálása. A magas tőkeigényű vállalatok gyakran nem kívánnak kizárólag a dollárpiacra támaszkodni. Az euróban történő kibocsátással szélesíthetik befektetői bázisukat, és erősíthetik jelenlétüket az európai tőkepiacon. Ugyanakkor az euróban történő finanszírozás nem feltétlenül olcsóbb, mint egy hasonló dolláros kibocsátás. A piac befogadóképessége és a megbízható, ismételhető tőkepiaci hozzáférés ugyanolyan döntő lehet.
Ez jelenleg különösen az amerikai hyperscalereknél látszik, amelyek milliárdokat fektetnek AI-infrastruktúrába. A meredeken növekvő tőkeigény miatt a nemzetközi tőkepiacok egyre fontosabb finanszírozási forrássá válnak. A reverse Yankee-k nemcsak további befektetői bázishoz juttatják ezeket a vállalatokat, hanem lehetővé teszik azt is, hogy az európai kötelezettségeket európai cash flow-khoz kössék. Az elmúlt negyedévek magas kibocsátási volumene azt mutatja, hogy sok amerikai vállalat számára az európai kötvénypiac már régen több, mint pusztán opportunista finanszírozási alternatíva.
Mit jelent ez az európai kibocsátóknak…
Az európai kibocsátók számára ez a folyamat egyszerre jelent lehetőséget és kihívást. Egyrészt a nemzetközi hitelfelvevők növelik az európai vállalati kötvénypiac mélységét, likviditását és globális jelentőségét. Másrészt minden új kibocsátás versenyez a rendelkezésre álló befektetői tőkéért. A neves amerikai vállalatok nagy volumenű tranzakciói elvonhatják a figyelmet a kisebb európai kibocsátóktól. Emellett az új reverse Yankee-k további viszonyítási pontot (benchmarkot) teremtenek a már forgalomban lévő kötvények számára. Ha az új kibocsátások vonzó spreaddel vagy új kibocsátási prémiummal kerülnek piacra, az a hasonló európai kötvények átárazásához vezethet.
Széles körű kiszorító hatás (crowding-out) azonban eddig nem volt megfigyelhető. A reverse Yankee kötvények magas kibocsátási volumene ellenére az európai kibocsátók könyvei (order bookjai) az utóbbi időben is jól megteltek. Még a kisebb vagy hitelminősítéssel nem rendelkező vállalatok is sikeresen helyeztek ki kötvényeket. A stabil kereslet arra utal, hogy az európai kötvénypiac eddig hatékonyan fel tudta szívni a növekvő kínálatot.
…és a befektetőknek?
A befektetők számára a befektetési univerzum olyan kibocsátókkal, szektorokkal és hitelprofilokkal bővül, amelyek hagyományosan kevésbé voltak jelen az európai piacon. Ez különösen a jó hitelminősítésű technológiai vállalatokra igaz, ami jelenleg nagyon jól látszik: mivel a technológiai szektor az európai vállalati kötvényindexekben jelentősen alulsúlyozott, a nagy hyperscalerek kibocsátásai hozzájárulhatnak a portfólió jobb szektoriális diverzifikációjához. Emellett a reverse Yankee-k lehetővé teszik az amerikai vállalatokba történő befektetést anélkül, hogy közvetlenül vállalni kellene egy dolláros kötvénnyel járó árfolyam- és kamatkockázatot.
Ugyanakkor a trend új kihívásokat is hoz. Ahogy a hyperscalerek egyre több kötvényt bocsátanak ki, súlyuk nő a piaci indexekben és potenciálisan a befektetői portfóliókban is. Ennek következtében az amerikai gazdaság teljesítménye és a kiterjedt AI-beruházások sikere nagyobb hatással lehet a vállalati kötvénybefektetőkre. Azt is érdemes szem előtt tartani, hogy a kibocsátó profilja és egy kötvény vonzereje nem ugyanaz. A befektetők számára továbbra is kulcsfontosságú elemzési szempont az értékeltség, a futamidő, a tőkeszerkezet, az eladósodottság mértéke, valamint a kínált spread és a tényleges hitelkockázat viszonya.
Összegzés
A reverse Yankee-k az alkalmanként használt finanszírozási eszközből az európai vállalati kötvénypiac szerves részévé váltak, és várhatóan a jövőben is formálni fogják azt. Sok amerikai vállalat számára az euróban denominált kibocsátás már régen nem csupán opportunista alternatíva, hanem nemzetközi finanszírozásuk stratégiai eleme. Erősítik a piac nemzetköziesedését, likviditását és sokszínűségét, ugyanakkor kiélezik a befektetői tőkéért folyó versenyt, és növelik a nagy amerikai kibocsátók súlyát az európai befektetési univerzumban.
A kibocsátók számára a gazdasági vonzerő továbbra is a teljes költség kérdése, beleértve az esetleges fedezeti költségeket is. A befektetők számára a szélesebb választék további lehetőségeket kínál, de nem helyettesíti a hitelminőség gondos elemzését és az egyes kötvények értékeltségének vizsgálatát, amely kötvényportfólió-kezelésünk befektetési folyamatának alapját képezi.