A díjkorrekció és az IT húzta a Magyar Telekom eredményét
Az Erste elemzője november 5-én tette közzé a Magyar Telekom harmadik negyedéves eredményéről szóló értékelését. Az elemzés főbb megállapításai:
A Magyar Telekom a piaci konszenzusnál minimálisan alacsonyabb, ugyanakkor az Erste várakozásánál kissé magasabb eredményről számolt be tegnap piaczárást követően.
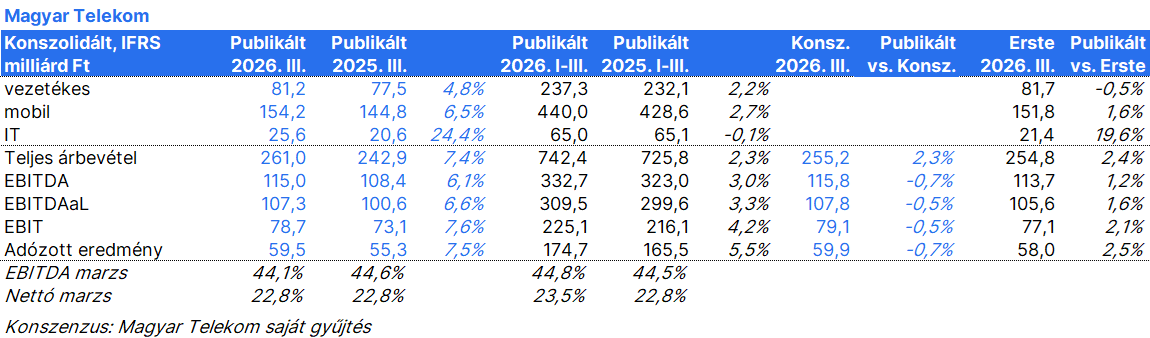
Az árbevétel pozitív meglepetést okozott: 7,4%-kal, 261 milliárd forintra emelkedett, ami mintegy 2,3%-kal haladta meg az Erste elemzőjének várakozását. A növekedés fő hajtóereje a július 1-jétől végrehajtott 4,4%-os díjkorrekció volt, emellett pozitív meglepetést jelentett az IT-szegmens 24,4%-os bővülése is. Az IT-bevételek növekedését elsősorban egy jelentős eszközszállítási projekt támogatta, amely bőven ellensúlyozta a kedvezőtlenebb piaci környezetet és a többi nagyszabású magyarországi projekt korlátozott hozzájárulását.
Az EBITDA 6,1%-kal, míg az EBIT 7,6%-kal nőtt, mindkettőt az árbevétel bővülése támogatta. A nettó eredmény a kedvezőtlen devizahatások ellenére 7,5%-kal, 59,5 milliárd forintra emelkedett. Az eredménysorok mintegy 2%-kal meghaladták az Erste előrejelzését, ugyanakkor közel 1%-kal elmaradtak a piaci konszenzustól.
A menedzsment megerősítette korábbi éves várakozásait: alacsony egyszámjegyű árbevétel-növekedést, közepes egyszámjegyű EBITDA AL-növekedést, mintegy 10%-os korrigált nettó eredménybővülést, valamint legalább 200 milliárd forintos szabad cash flow-t (FCF) vár.
Vélemény: A vegyes eredményeket követően elképzelhető némi profitrealizálás, miután a Magyar Telekom árfolyama az elmúlt egy hónapban 15%-kal emelkedett, és történelmi csúcsra ért.