Elérte a 4 százalékot az infláció az eurózónában, jöhetnek a további EKB kamatemelések?
Októberben tehát az eurózóna inflációja tovább távolodott a 2 százalékos jegybanki céltól, a gyorsulás ugyanakkor továbbra is elsősorban az energiakomponenshez köthető. Az energiainfláció októberben 20,8 százalékra nőtt éves szinten a szeptemberi 18,9 százalékról. Ez a szám 2023 januárja óta a legmagasabb érték, és a közel-keleti konfliktus nyomán megemelkedett olaj- és földgázárakat tükrözi.
Inflációs helyzet az eurózónában
Figyelembe véve, hogy a villamos energia és a földgáz megemelkedett árának háztartási energiaárakba történő beépülése késleltetett, az energiaár-inflációból eredő felfelé mutató nyomás a következő hónapokban tovább erősödhet, ami 2027 első felére további inflációemelkedést sugall. Az elkövetkező hetek fontos kérdése így az, hogy a demokraták győzelme az amerikai félidős választásokon vezet-e tartósabb árcsökkenéshez az energiapiacon. Ennek fontos feltétele lenne, hogy elinduljon a háborús helyzet tárgyalásos módon történő megoldása, valamelyest konszolidálódjon a helyzet és növekedjen a hajózás biztonsága az Hormuzi-szorosban. Az energiakomponens alakulását tehát továbbra is nagymértékben meghatározza a közel-keleti háború és az olajár.
Az inflációra visszatérve az energiaszektoron kívüli tételek esetében egyelőre nem tapasztalható jelentősebb átgyűrűző hatás, ezt jól jelzi a stabilan maradó maginfláció. Az iparcikkek inflációja 1,1 százalékról 1,2 százalékra gyorsult októberben, míg a szolgáltatások esetében 3,2-ről 3,3 százalékra nőtt az éves mutató. Azonban a termelői árakban már bekövetkezett emelkedés a termékek esetében később növelheti a lendületet, a szolgáltatások esetében pedig 2027 elején fokozódhat a nyomás. Sok múlik majd azon, hogy a várt béremeléseket milyen mértékben tudja ellensúlyozni a jövőbeli termelékenységnövekedés, valamint azon, hogy a vállalatok az energia- és munkaerőköltségek növekedéséből mennyit képesek tovább hárítani ügyfeleikre.
Az infláció és a maginfláció alakulása az eurózónában
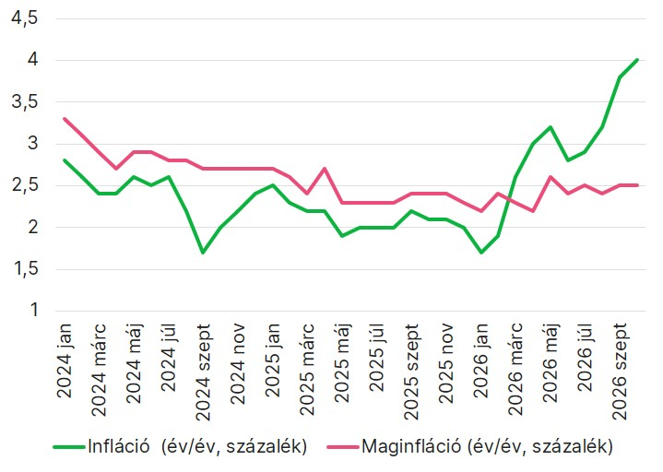
Forrás: Eurostat, Erste Research
Összességében az októberi adatok alapján az euróövezetben továbbra is elsősorban kínálati eredetű inflációs sokk figyelhető meg, nem pedig széles körű keresleti túlfűtöttség. Az elkövetkező időszak nagy kérdése, hogy ez később változhat-e, hiszen minél tovább maradnak magasan az energiaárak, annál valószínűbb, hogy az inflációs nyomás szélesebb körűvé válik.
Fontos kérdés, hogy hogyan hat ez a monetáris politikára? Az EKB október végén változatlanul 2,50 százalékon tartotta a betéti kamatot, emellé pedig alapvetően szigorú üzeneteket küldött. Az év utolsó ülésére vonatkozóan így már az októberi inflációs adatok közlése előtt is szinte egyöntetűek voltak a kamatemelési várakozások, s a friss adat lényegében csak tovább erősítette ezeket. Az idei évet tehát várhatóan 2,75 százalékos EKB-s betéti kamatszinttel zárja majd az eurózóna.
2027-re előretekintve azonban már korántsem egyeségesek a vélemények annak kapcsán, hogy kell-e további szigorítás, vagy pedig elég lesz hosszabb ideig a mostani viszonylag magasabb szinten tartani a kamatokat. A monetáris politikai dilemmát ugyanis az jelenti, hogy az energiaár-sokk természeténél fogva egyszerre emeli az inflációt és rontja a növekedési kilátásokat. Ilyenkor mindig felmerül, hogy van-e értelme egy klasszikus kínálati sokkot monetáris politikai eszközökkel kezelni.
Az eurózóna eddig viszonylag ellenállónak bizonyult a globális kockázatokra és a magas energiaárakra, és jobban is teljesített a vártnál az év eddigi részében, de azért a növekedés összességében továbbra sem mondható nagyon izmosnak.
Nem szabad elfejteni azonban azt sem, hogy az EKB-nak inflációs célja van, és nem növekedési. Így továbbra is szorosan figyelik majd, hogy a 2026-ban végrehajtott kamatemelések elegendőek lesznek-e a másodkörös inflációs hatások féken tartásához.
A dilemmát mindenesetre gyorsan megoldaná, ha a háború okozta magas kockázati prémiumok gyorsan eltűnnének az energiaárakból. A határidős olajárak elmúlt napokban bekövetkezett mérséklődése arra utal, hogy a piac ezt a lehetőséget a demokrata félidős győzelemmel nagyobb esélyűnek tartja.