OTP: Erős hitelezési dinamika várható, a kockázati költségek továbbra is magas szinten maradhattak
Az Erste elemzője október 29-én tette közzé az OTP harmadik negyedéves eredményére vonatkozó várakozását. Az elemzés főbb megállapításai:
Az OTP a tervek szerint november 11-én hajnalban teszi közzé harmadik negyedéves eredményeit.
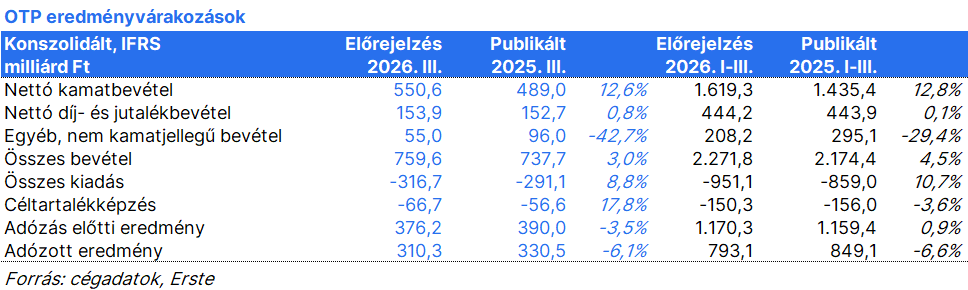
Az Erste elemzőjének előrejelzése szerint az OTP a harmadik negyedévben is megőrizte erős alapvető működési teljesítményét, amit a folyamatos, robusztus hitelállomány-növekedés és az összességében stabil nettó kamatmarzsok is támogathattak. Az eredményt azonban valószínűleg továbbra is korlátozni fogják a gyenge, egyéb nem kamatjellegű bevételek és az emelkedett kockázati költségek. Az Erste előrejelzése szerint az adózott eredmény 310 milliárd forint lehetett, ami negyedéves összevetésben enyhe növekedést, de éves összehasonlításban 6%-os csökkenés jelent. Az adózás előtti nyereség várhatóan nagyjából stabil maradhatott az előző negyedévhez képest, 376 milliárd forint szinten. A leginkább figyelemmel kísérendő területek a hitelezési dinamika fenntarthatósága, különösen Üzbegisztánban, és a kockázati költségek alakulása lesznek.
Az összbevétel az előző negyedévhez képest nagyjából változatlan maradhatott (+3% az előző év azonos időszakához képest), miközben a nettó kamatbevétel továbbra is a növekedés fő hajtóereje lehetett (+2% az előző negyedévhez képest, +13% év/év). A 2026. második negyedévben tapasztalt, devizahatással kiigazított, az előző negyedévhez képest 5%-os erős hitelállomány-növekedést követően a harmadik negyedévben is hasonlóan erőteljes lehetett a hitelezési aktivitás, miközben a csoport nettó kamatmarzsa várhatóan nagyjából stabil maradt. Az alacsonyabb magyar kamatokat várhatóan kompenzálta az üzbég és az eurózónás országok kamatemelkedése. Üzbegisztánban a figyelem középpontjában az állhat majd, hogy a második negyedévben látott gyengébb teljesítmény és a piaci részesedéssel kapcsolatos kihívások után felgyorsul-e a hitelállomány növekedése. A díj- és jutalékbevételek várhatóan nagyjából változatlanok maradnak az előző negyedévhez képest, míg az egyéb nem kamatjellegű bevételek tovább csökkenhetnek, elsősorban az Oroszországból származó alacsonyabb hozzájárulás miatt.
A működési költségek várhatóan nagyjából stabillak maradhattak az előző negyedévhez képest (+9% az előző év azonos időszakához képest), mivel a második negyedévben elszámolt bizonyos egyszeri személyi költségek hiánya várhatóan segít ellensúlyozni az alapvető költségnyomást. A kockázati költségek várhatóan továbbra is magas szinten, körülbelül 67 milliárd forint körül voltak, lényegében változatlanul a második negyedévhez képest. A céltartalékolás nagyrésze vélhetően továbbra is Oroszországhoz fog kötődni. Ezen felül további kockázati tényezőt jelentenek a szlovéniai leánybanknál a svájci frankban denominált hitelekhez kapcsolódó potenciális céltartalékok. Bár az alapvető eszközminőségi trendek továbbra is kedvezőek, az Erste elemzője 2026. harmadik negyedévében nem vár jelentős javulást az általános kockázati költségek terén.