Édes érvek
Globálisan
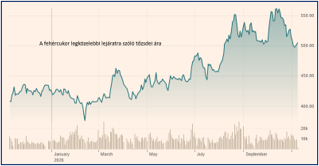
Induljunk ki onnan, hogy a következő 1-2 évben a cukorárakat várhatóan a brazíliai termés, az indiai exportpolitika és az időjárási kockázatok befolyásolják, és kevésbé az európai kereslet alakulása.
Aktuálisan, a globális élelmiszerárak emelkedése lassult októberben, hiszen csak a cukor és a növényi olajok ára emelkedett, a gabonafélék, húsfélék és a tejtermékek árai mérséklődtek. A FAO Cukorár Indexe októberben 6,6 százalékkal állt magasabban, mint egy hónappal, és 28,8 százalékkal haladta meg az egy évvel korábbit. Ez 2024 decembere óta a legmagasabb szintje. A növekedést főként a Brazília kulcsfontosságú közép-déli termelő régiójában tapasztalt esőzések betakarítást zavaró hatása, valamint az India monszun okozza, az EU és Thaiföld alacsonyabb terméskilátásaival megfűszerezve.
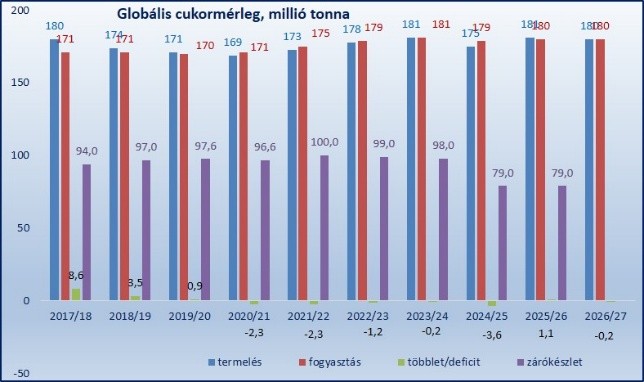
A mostani megtorpanás nem azért történt, mert a piac hirtelen túlkínálatos lenne, hanem mert több korábbi árfelhajtó tényező egyszerre gyengült. Így (i) a brazil esőzés miatt nem romlottak jelentősen a terméskilátások, a brazilok továbbra is nagy arányban gyártanak cukrot; (ii) a világpiaci hiány nagyon kicsi, mindössze 0,2 millitó tonna, ami a 180 millió tonna feletti világpiacon gyakorlatilag egyensúly közeli helyzet; (iii) az EU kereslete csökken, nem ad plusz lendületet az áraknak; (iv) a piac már beárazta az időjárási kockázatokat. Amíg nincs tényleges terméskiesés, a piac nem hajlandó újabb nagy felárat fizetni; (v) a piacon továbbra is jelentős készletek vannak.
A 2026. novemberi piaci helyzet alapján a nemzetközi cukorárakban stabil vagy mérsékelten emelkedő tendenciát várok 2026 végére. Az EU-ban kínálatszűkülés látható, miközben a globális többlet gyorsan eltűnik. Emiatt nagyobb valószínűséggel számíthatunk 2027-ben is stabil vagy kissé emelkedő cukorárakra, mint tartós áresésre.
Forrás: CBT, ISO
Zsugorodó EU
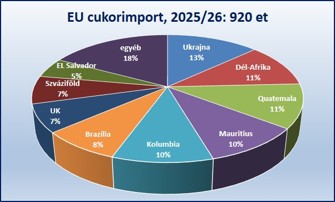
A kvóták 2017-es megszűnése óta az EU cukorpiaca a világ egyik legnyitottabbjává vált, kitéve a globális piaci torzításoknak és a csökkenő hazai fogyasztásnak. Az alacsony és vámmentes importhoz való hozzáférés 2027/28-ra eléri a 1,69 millió tonnát (az EU kereslet több mint 12%-át), ami erősíti az import emelkedését. Nem mellesleg, ebből a tortából már Ukrajnáé a legnagyobb szelet.
Forrás: DG Agri
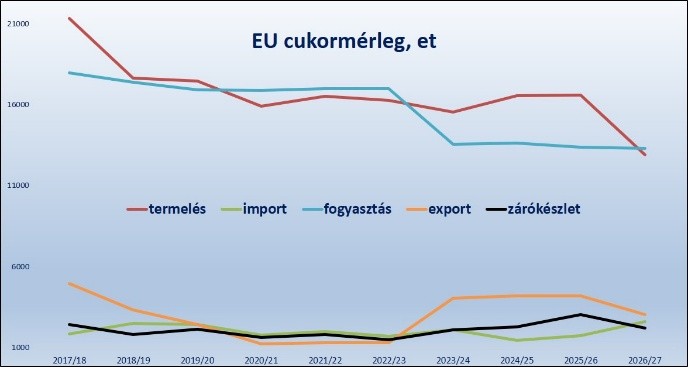
Az EU cukormérlege látványosan mutatja, hogy a nemzetközi piac nyomása alatt hogyan zsugorodik a szektor. Az Európai Unió éppen most veszti el örökre a teljes önellátás képességét. Az évtized végére a 90 százalékos szintet jelzem előre. A fő okok a csökkenő cukorrépa-terület, a klímaváltozás hatásai és a növekvő import.
A fogyasztás csökkenésének fő okai:
- az egészségtudatosabb fogyasztás;
- az élelmiszeripari receptúrák cukorcsökkentése;
- az EU népességének stagnálása;
- az édesítőszerek növekvő használata.
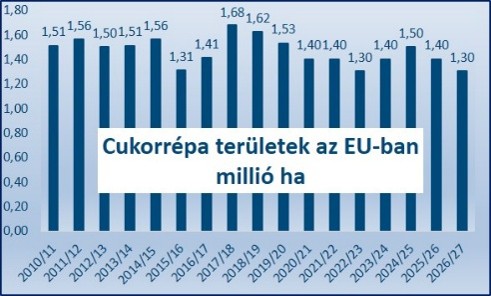
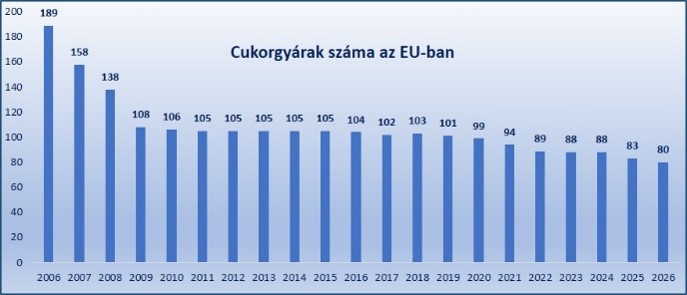
Forrás: DG Agri, CEFS
Az Európai Bizottság szerint az uniós cukortermelés a 2026/27-es szezonban 12,9 millió tonnára csökkenhet, ami közel 12 százalékos visszaesés az előző szezonhoz képest. A zárókészletek 3,1 millió tonnáról 2,2 millió tonnára eshetnek. Ennek okai a kisebb cukorrépa-terület, a nyári hőhullámok, a szárazság és a gyengébb cukortartalom. Az Európai Bizottság növényfigyelő szolgálata az EU cukorrépa átlagos hozamát körülbelül 67,2 t/ha becslésre becsüli, ami nagyjából 12 százalékkal alacsonyabb az ötéves átlagnál, és körülbelül 18 százalékkal az előző évtől, főként a nyári hőség és aszály időszakok miatt Franciaországban és más kulcsfontosságú régiókban.
Arra számítok, hogy a következő 10 évben a gyárak száma tovább csökken, 2035-re az EU-ban 60-65 lehet. A termelés egyre inkább Franciaországra, Németországra, Lengyelországra és a Benelux államokra koncentrálódhat, a klímaváltozás miatt a dél-európai és szárazabb régiók versenyképessége tovább romolhat.
Lesz cukor a boltokban
A magyarországi cukoripar egyetlen működő cukorgyára 2026-ban a 133. répafeldolgozási – alig két hónapos - kampányában van. A feldolgozáshoz mintegy 10-11 ezer hektáron termelnek cukorrépát. A várnál is kisebb terméshez, terméshozamhoz magasabb cukortartalom párosul. Külkereskedelmi egyenlegünk idén újra erősödő negatív. Ennek köszönhetjük, hogy a boltokban stabil a cukor ára. Egyfajta felesleg-levezetési csatorna vagyunk ugyanis a német, osztrák, lengyel, cseh, szlovák piac számára. Ennél fogva nem a hazai termelés árazza a piacot.
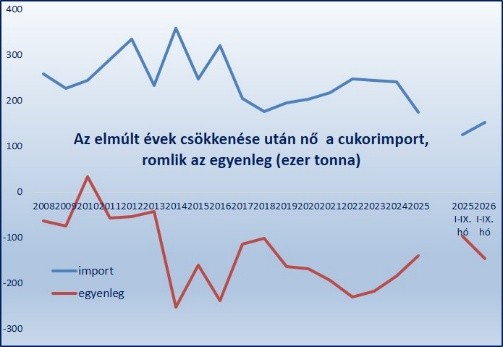
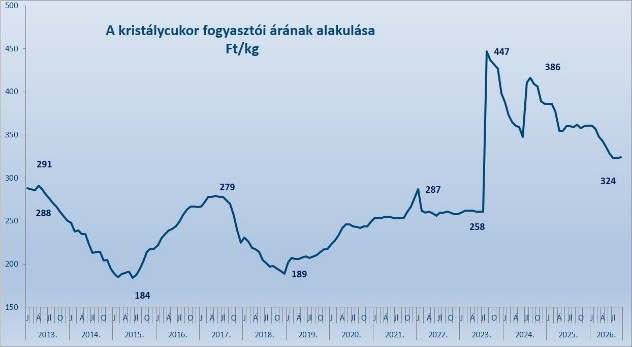
Forrás: KSH