OTP: Stabilak voltak az alapfolyamatok a harmadik negyedévben
Az Erste elemzője november 11-én tette közzé az OTP harmadik negyedéves eredményéről szóló értékelését. Az elemzés főbb megállapításai:
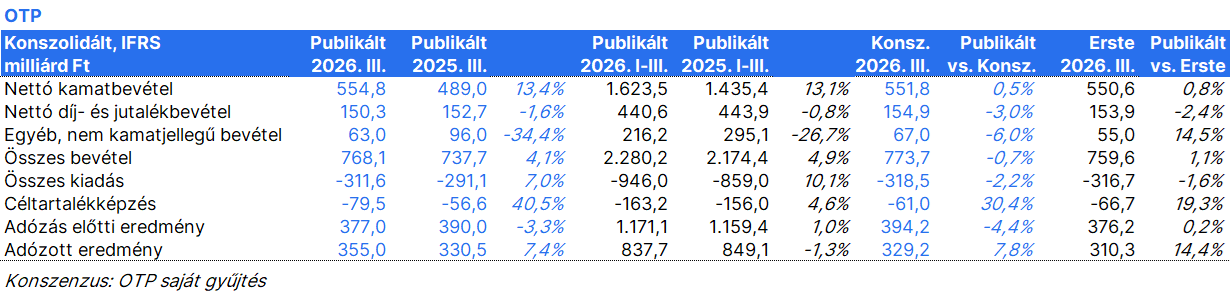
A nettó eredmény 2026 harmadik negyedévében 7%-kal nőtt év/év alapon, 355,0 milliárd forintra, ami 8%-kal meghaladta a piaci konszenzust. 2026 első kilenc hónapjában a nettó eredmény 1%-kal csökkent év/év alapon, 837,7 milliárd forintra, míg a ROE 19,9%-ot tett ki (normalizált ROE: 21,1%). Az adózás előtti eredmény 1%-kal nőtt év/év alapon 2026 első kilenc hónapjában.
2026 harmadik negyedévében a következő egyszeri tételeket könyvelt el a bank: +39 milliárd forintos pozitív adóhatás az OTP szlovén tulajdonosi struktúrájának átalakításából; -29 milliárd forintos céltartalék a szlovéniai CHF-hitelekkel kapcsolatos peres ügyekre (-27 milliárd forint adózás után); valamint +9 milliárd forintos átértékelési hatás a magyarországi támogatott lakossági hiteleken.
A nettó kamatbevétel 2026 harmadik negyedévében 2%-kal nőtt negyedév/negyedév alapon (+13% év/év), 554,8 milliárd forintra, 1%-kal meghaladva az Erste előrejelzését. A növekedést a hitelállomány bővülése és a nettó kamatmarzs további 1 bázispontos, 4,63%-ra történő emelkedése támogatta (2026 második negyedév: 4,62%).
A nettó díj- és jutalékbevétel 2%-kal csökkent év/év alapon, 150,3 milliárd forintra (-1% negyedév/negyedév), 3%-kal elmaradva a konszenzustól. A gyengébb teljesítmény a magyarországi és szerbiai hozzájárulás csökkenését tükrözte.
Az egyéb nettó nem kamatjellegű bevételek 34%-kal csökkentek év/év alapon, 63,0 milliárd forintra 2026 harmadik negyedévében (-2% negyedév/negyedév), 6%-kal elmaradva a konszenzustól. Az év/év alapú visszaesést elsősorban az oroszországi devizakonverziós bevételek csökkenése okozta.
A működési költségek 7%-kal emelkedtek év/év alapon, 311,6 milliárd forintra (-1% negyedév/negyedév), ami 2%-kal kedvezőbb volt az előrejelzéseknél. A költség/bevétel mutató 40,6%-ra javult (2026 második negyedév: 41,6%).
A kockázati költségek 17%-kal nőttek negyedév/negyedév, illetve 41%-kal év/év alapon, 79,5 milliárd forintra, 30%-kal meghaladva a konszenzust. Az eszközminőség stabil maradt, a nem teljesítő hitelek aránya negyedéves összevetésben változatlanul 3,2% volt. A kockázati költségek tartalmazzák a szlovéniai CHF-hitelekkel kapcsolatos 29 milliárd forintos céltartalékot, valamint az orosz kötvényekhez kapcsolódó 8 milliárd forintos céltartalék-felszabadítást. A hitelkockázati költségek negyedéves alapon 21 milliárd forinttal, 49,8 milliárd forintra csökkentek.
A hitelállomány növekedése (devizaárfolyam-hatástól tisztítva, teljesítő hitelek) 2026 harmadik negyedévében 4%-ot ért el negyedév/negyedév alapon (+12% év eleje óta), amit elsősorban Magyarország, Bulgária és Ukrajna hajtott. A jelzáloghitel-állomány 5%-kal nőtt negyedév/negyedév alapon (+17% év eleje óta), Magyarországon +7% negyedév/negyedév, Bulgáriában pedig +6%.
Az ügyfélbetétek állománya devizaárfolyam-hatástól tisztítva 2%-kal bővült negyedév/negyedév alapon (+8% év eleje óta).
A Tier 1 tőkemegfelelési mutató 20 bázisponttal, 17,8%-ra emelkedett 2026 harmadik negyedévében (2026 második negyedév: 17,6%). A teljes tőkemegfelelési mutató 0,2 százalékponttal, 20,5%-ra nőtt (2026 második negyedév: 20,3%), a júniusi 1 milliárd eurós Tier 2 kötvénykibocsátást követően.
Az OTP megerősítette a 2026-os célszámait: A devizaárfolyam-hatástól tisztított hitelnövekedés megközelítheti a 15%-ot. A NIM várhatóan meghaladja a 2025-ös 4,34%-os szintet. A költség-bevétel arány valamivel a 2025-ös 41,7% felett alakulhat. A hitelkockázati profil és a kockázati költségráta a 2025-öshöz hasonló lehet. A ROE az alacsonyabb tőkeáttétel miatt elmaradhat a 2025-ös 21,6%-tól.
Az OTP hivatalosan elindította oroszországi működésének stratégiai felülvizsgálatát, amely egy esetleges teljes kivonulást is magában foglal. A folyamat lezárása 2026 végére várható. A felülvizsgálat hátterében az áll, hogy csak korlátozott előrelépés történt a további osztalékok hazautalásában, és a lépés összefügg az OTP balti régiós terjeszkedési stratégiájával is.
Paraguay jegybankja november 2-án szanálási eljárást indított az Ueno Bank ellen. Az OTP 9,99%-os részesedéssel rendelkezik a többségi tulajdonos U Holdings-ban, amelyhez 47 millió dolláros pénzügyi befektetés kapcsolódik. Az OTP 2026 harmadik negyedévében 32 millió dollár (10,3 milliárd forint) negatív valósérték-korrekciót számolt el, amely adózás után 9,4 milliárd forinttal csökkentette a saját tőkét, ugyanakkor az eredménykimutatásra nem volt hatással. A negyedév végén az Ueno-kötvényekkel szembeni további kitettség névértéken 16,5 millió dollárt tett ki.
Vélemény: Az OTP 2026 harmadik negyedéves eredményei vegyes képet mutattak. A nettó eredmény 8%-kal meghaladta a konszenzust, amit nagyrészt egy jelentős egyszeri pozitív adóhatás támogatott, miközben az adózás előtti eredmény nagyjából megfelelt az Erste várakozásának, de 4%-kal elmaradt a piaci konszenzustól.
Az alapfolyamatok továbbra is stabilak voltak, amit az erőteljes hitelnövekedés, az ellenálló kamatmarzsok és a megfelelő költségkontroll támogatott, bár a díj- és jutalékbevételek némileg csalódást okoztak. A kockázati költségek jelentősen meghaladták a várakozásokat, elsősorban a szlovéniai CHF-hitelekkel kapcsolatos peres eljárásokra képzett 80 millió eurós céltartalék miatt, miközben az eszközminőség stabil maradt.
A 2026-os éves előrejelzés megerősítése az eddigi teljesítmény fényében nem okozott különösebb meglepetést az elemzőnek. Stratégiai szempontból az OTP immár hivatalosan is megkezdte oroszországi működésének felülvizsgálatát, beleértve a teljes kivonulás lehetőségét is, és a folyamat lezárását az év végére várja. Eközben az Ueno Bank szanálása némi bizonytalanságot jelent, bár annak közvetlen tőkehatása korlátozott.