Jobb lett a vártnál (magyar gyorsjelentési összefoglaló)
Megvan a négy nagy jegyzett cég eredménye. Ezen a kisebb játékosok már csak minimális mértékben tudnak változtatni, így elmondhatjuk, hogy a negyedév jól sikerült. Míg összességében 709 milliárd forintnyi, történelmi rekord méretű profitot vártak az Erste elemzői a negyedévre, a valóság még ennél is jobb lett. Ugyanis mintegy 20 milliárd forinttal magasabb lett a négy nagy játékos eredménye, ami 4 százalékos felülteljesítést jelent, s 12 hónapos gördülő összegben ezzel jóval 2.000 milliárd forint fölé, 2.151 milliárdra ért az össz profittömeg.
A négy legnagyobb magyar jegyzett cég összesített profittömege negyedéves bontásban
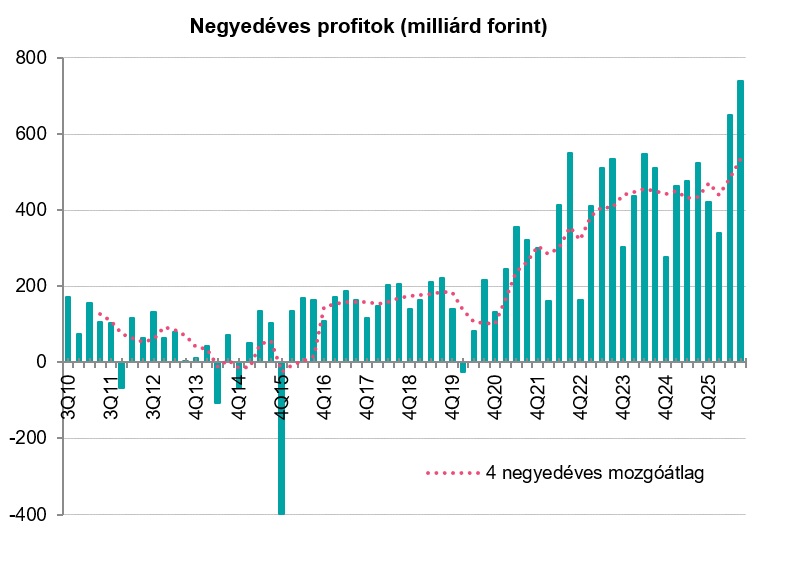
Forrás: MOL, OTP, Richter, MTel
Valójában mindegyik szereplő jól teljesített. A MOL csak azért maradt le a nettó eredményben, mert az adó jóval magasabb volt az Erste várakozásánál, ami alapvetően a magas magyar és szlovák adóknak, illetve annak tudható be, hogy ezekben az országokban termelte a profit nagyobb részét. A kilátások ugyan romlottak, romlanak a harmadik negyedévhez képest, de a finomítói marzsok egyelőre továbbra is jóval magasabbak, mint a második vagy az első negyedévben voltak. Ráadásul jelentős egyszeri tételekre lehet számítani bevételi oldalon a negyedik és talán a jövő év első negyedévében (széndioxid kvótához kapcsolódó adóvisszatérítés, és az AV3 elmaradt nyeresége utáni kártérítés a biztosítóktól). Ezek összességében több száz millió dollárra rúgó tételek lehetnek.
Az OTP esetében egy egyszeri tétel, alacsonyabb adófizetési kötelezettség hozott jobb eredményt a vártnál. Ugyanakkor a negyedik negyedévre és az év egészére hasonló eredményt vár az Erste elemzője, mint tavaly. Ugyanakkor kíváncsian figyeljük az orosz leányhoz kapcsolódó döntést, és annak hatásait, akár csak a Luminor bank akvizíciós folyamatának lépéseit. Legutóbbi számításunk azt sugallja, hogy a részvény még az orosz operáció nélkül is diszkonttal forog az európai versenytársakhoz képest.
A Richter esetében megszűnőben van az ellenszél. Nevezetesen a forint őrült erősödése megállt - habár moderáltan folytatódhat még az elkövetkező 3-4 évben, de annak kisebb lesz a hatása – így láthatóvá vállhat a publikált számviteli eredmények szintjén is a javuló teljesítmény az elkövetkező időszakban. Ugyanakkor az új gyógyszerek megjelenéséből adódó árbevétel és profitbővülés várhatóan egyre jelentősebb mértékben fogja tompítani a Vraylar szabadalmi védettségéből adódó negatív hatást 2030 után, amely a részvények átárazódásában jelenhet meg az elkövetkező években.
A Magyar Telekom esetében megtörtént az áremelés, s amúgy is örülhetünk a várhatóan sima versenynek, a kevesebb beleszólásnak az állam részéről a versenybe. Azaz a lassú inflációs rátához igazodó, plusz technológiai fejlődésből adódó profit bővülés borítékolható.